Bankroll management nelle scommesse rugby: la regola che decide tutto
 Available in US
Il mio peggior anno di rugby betting non è stato l’anno in cui ho sbagliato più letture. È stato l’anno in cui, partendo da 1500 euro di bankroll, mi sono ritrovato a gennaio successivo con 280 euro nonostante un yield positivo del 3,4%. Come è possibile chiudere in perdita con yield positivo? Posta variabile fuori controllo, recuperi emotivi dopo le sconfitte, stake che saliva al 10% del bankroll sulle “giocate sicure”. Da quel momento ho riscritto le regole. Non ho più toccato un bankroll senza calcoli da sette anni.
Questa guida è la parte più noiosa e più importante del rugby betting. Senza bankroll management, qualunque metodo perde nel medio periodo. Con un buon bankroll management, anche un metodo modesto può generare risultati stabili. Vale per il rugby più che per il calcio, perché la varianza dello sport è molto superiore.
Indice dei contenuti
- Cos’è il bankroll e come si determina
- La regola del stake percentuale
- Perché lo stake fisso non funziona
- Stake variabile: quando ha senso e quando no
- La gestione delle perdite consecutive
- Diario delle giocate: lo strumento che separa dilettanti e professionisti
- Quanto del bankroll è “vivo” davvero
- Il bankroll come metro di disciplina
Cos’è il bankroll e come si determina
Il bankroll è la somma di denaro che destini esclusivamente alle scommesse. Non sono i soldi sul conto bancario. Non sono i risparmi di emergenza. Non sono il fondo per le vacanze. Il bankroll è una somma separata, mentalmente e operativamente, che ha una funzione sola: alimentare il tuo metodo di scommessa.
La regola fondamentale: il bankroll deve essere una somma che puoi perdere senza conseguenze materiali sulla tua vita. Se 1000 euro sul bankroll significano che a fine mese fai fatica con le bollette, quel bankroll è troppo grande per te. Se 50 euro sono tutto quello che puoi rischiare, il bankroll è 50 euro e va trattato come tale.
Una volta determinato il bankroll iniziale, va separato fisicamente. Conto bancario dedicato, conto bookmaker con quella sola somma, o anche solo un foglio Excel con il saldo aggiornato. La separazione mentale è importante quanto quella operativa. Quando guardi il bankroll, devi vedere “il capitale del mio metodo” — non “i miei soldi liberi”.
La regola del stake percentuale
La regola centrale del bankroll management si chiama stake percentuale. Significa che ogni giocata ha una posta espressa come percentuale del bankroll attuale, non come cifra fissa in euro. Se il bankroll è 1000 euro e la mia regola è 1% per giocata, posto 10 euro. Se dopo due settimane il bankroll è salito a 1300 euro, la posta sale a 13 euro. Se è sceso a 800 euro, la posta scende a 8 euro.
Questo meccanismo ha tre proprietà matematiche fondamentali. Primo: in una serie negativa, riduce automaticamente l’esposizione. Stai perdendo bankroll, le poste si abbassano, l’erosione rallenta. Secondo: in una serie positiva, fa crescere l’esposizione in modo proporzionato. Stai guadagnando, le poste salgono, il rendimento si compone. Terzo: rende matematicamente impossibile azzerare il bankroll con stake costante — puoi solo ridurlo asintoticamente.
Il valore corretto della percentuale dipende dal metodo e dalla varianza accettata. Per il rugby, dove la varianza è alta, il range tipico è 1-3% per giocata standard. Sotto l’1% si gioca troppo cauti e il rendimento atteso è schiacciato. Sopra il 3% la varianza prende il sopravvento e bankroll medi vengono azzerati anche con metodi profittevoli a lungo termine. Il mio standard personale è 1,5% per giocate medie, fino al 2,5% per giocate con lettura forte e quote tra 2,00 e 3,00.
Perché lo stake fisso non funziona
L’errore più comune di chi inizia è giocare stake fisso in euro. Diciamo 20 euro a giocata, sempre. Su un bankroll di 1000 euro la posta iniziale è il 2%, ragionevole. Ma dopo dieci giocate negative consecutive il bankroll è sceso a 800 euro, e i 20 euro fissi sono ora il 2,5%. Dopo venti giocate negative il bankroll è 600 euro, e i 20 euro sono il 3,3%. Lo stake “fisso” è diventato strutturalmente più aggressivo proprio nel momento in cui la prudenza dovrebbe aumentare.
Lo stake fisso ha un secondo difetto altrettanto grave: nei periodi positivi non sfrutta la crescita del bankroll. Dopo sei mesi di profitti hai 1500 euro, ma continui a giocare 20 euro fissi che ora sono solo l’1,3%. Il metodo che funziona viene applicato con minore intensità man mano che funziona — esattamente l’opposto di quello che la matematica suggerirebbe.
Lo stake percentuale è autocorrettivo. Lo stake fisso è anti-correttivo. La differenza tra i due, su un anno di rugby betting con 200-300 giocate, vale facilmente il 15-25% del rendimento finale a parità di metodo. È la differenza tra chiudere l’anno in pareggio o con un profitto del 12%.
Stake variabile: quando ha senso e quando no
Lo stake non deve essere identico per ogni giocata. Una lettura forte su una quota equilibrata merita stake maggiore di una lettura debole su una quota incerta. Ma lo stake variabile è il primo strumento che, mal gestito, distrugge bankroll.
Il mio sistema ha tre livelli di stake, espressi come percentuale del bankroll attuale. Stake standard: 1,5%, applicato sulla maggioranza delle giocate (60-70% del totale). Stake forte: 2,5%, applicato a giocate con lettura ad alta confidenza e quote tra 1,80 e 3,00 (circa il 20-25% delle giocate). Stake esplorativo: 0,5-1%, applicato a giocate dove voglio testare una lettura ma non sono ancora sicuro (il restante 10-15%).
Il vincolo è rigido: niente stake oltre il 2,5%, mai, indipendentemente da quanto la lettura sembri “sicura”. Le scommesse sicure non esistono nel rugby. Esistono giocate con valore atteso positivo, e gli stessi numeri di varianza si applicano anche a quelle giocate. La regola del 2,5% massimo è la mia protezione contro l’overconfidenza, ed è esattamente la regola che — quando l’ho violata in passato — mi è costata di più.
La gestione delle perdite consecutive
Una serie di sei o sette perdite consecutive nel rugby è statisticamente normale anche con un metodo profittevole. Su quote medie 2,00 con tasso di vincita reale del 53%, la probabilità di sei perdite consecutive è circa il 10%. In un anno con 200 giocate, ti capita più volte. Il problema non è la serie negativa — è come ti comporti durante.
I due errori classici. Primo: aumentare gli stake per “recuperare”. È il martingala mascherato da metodo. Ogni perdita seguita da stake maggiore è la ricetta matematica per azzerare il bankroll in tempi accelerati. Secondo: cambiare metodo nel mezzo di una serie negativa. “Il mio sistema non funziona più, devo provare altro”. È l’inverso dell’apprendimento — abbandoni un metodo statistico nel periodo in cui la varianza sta semplicemente facendo il suo lavoro.
La regola operativa: durante serie negative, riduco selettivamente il volume (gioco meno partite ma con le mie selezioni preferite), tengo lo stake percentuale identico, e mi prendo periodi di pausa di 3-5 giorni se il bankroll è sceso del 15% rispetto al picco. La pausa non è strategia — è igiene mentale. Tornare a guardare i mercati con la testa fresca, dopo aver ricaricato la disciplina, vale più di qualunque “modifica di sistema” fatta nel mezzo della tempesta.
Diario delle giocate: lo strumento che separa dilettanti e professionisti
Un foglio Excel o un’app dedicata. Ogni giocata registrata con: data, partita, mercato, selezione, quota, stake, esito, profitto/perdita, note brevi sulla motivazione della giocata.
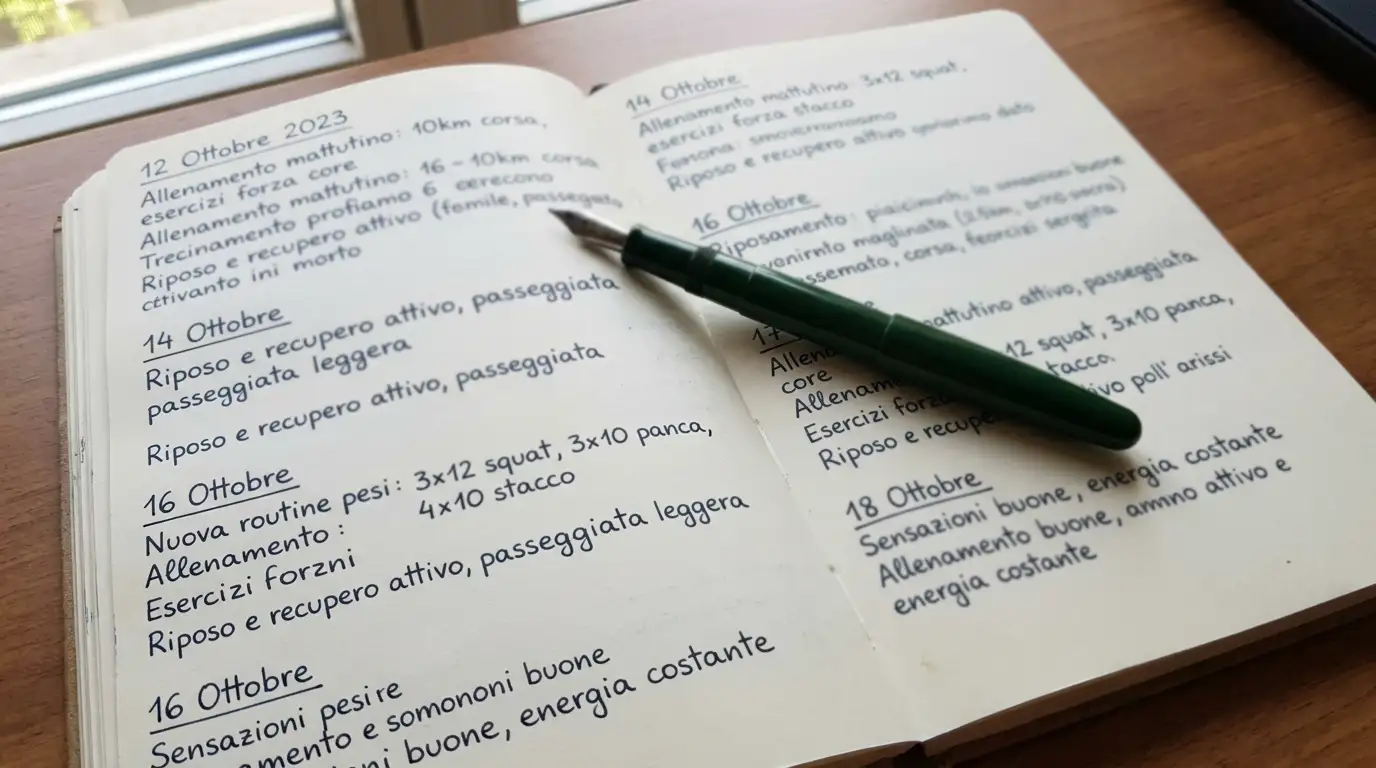
Dopo 100 giocate registrate, il diario inizia a parlare. Quali mercati funzionano per te? Quali tornei? Quali tipi di giocata (favorite, sfavorite, equilibrate)? La differenza tra ipotesi (mi sembra di andare meglio sull’handicap) e dati (il mio yield sull’handicap è 6,2% su 87 giocate, sui marcatori è -2,1% su 64 giocate) è la differenza tra speranza e metodo.
Il diario protegge anche dal bias di memoria. Tendiamo a ricordare le vincite spettacolari e a rimuovere le perdite ordinarie. Senza diario, finisci a credere di avere uno yield positivo che in realtà è negativo. Con diario, hai uno specchio matematico delle tue prestazioni — scomodo a volte, sempre utile. Per chi vuole approfondire il legame tra valutazione dei dati e selezione delle giocate, ho una guida specifica alle statistiche rugby per le scommesse.
Quanto del bankroll è “vivo” davvero
Una distinzione che pochi fanno ma che cambia tutto: il bankroll totale e il bankroll attivo non sono lo stesso numero. Il bankroll totale è la somma che hai destinato al rugby betting. Il bankroll attivo è la parte che usi per le giocate correnti.
Le scommesse antepost di lunga durata bloccano capitale. Una giocata da 30 euro sul vincitore della Champions Cup ai primi di novembre congela quei 30 euro fino a maggio. Per sette mesi non posso usare quei 30 euro per altre giocate, e nemmeno per assorbire eventuali perdite. Quei 30 euro vanno fuori dal bankroll attivo e dentro un “bankroll antepost” separato.
La mia regola: l’antepost non supera il 5-7% del bankroll totale, distribuito su 3-5 selezioni di stagione. Il resto del bankroll (93-95%) resta attivo per giocate brevi. Confondere queste due tipologie porta a sovraesposizione su giocate lunghe e sottoesposizione su giocate brevi, esattamente l’opposto di una gestione efficiente.
Il bankroll come metro di disciplina
Dopo nove anni di rugby betting, il bankroll management è la cosa che ho cambiato meno spesso e che mi ha portato i benefici più stabili. Il metodo di scommessa si evolve, le competizioni che gioco si aggiornano, gli operatori cambiano. Il bankroll management resta. Stake percentuale, regola del massimo 2,5%, diario di tutte le giocate, separazione tra bankroll attivo e antepost.
La verità che ho imparato a mie spese: il rugby betting non si vince con la giocata geniale. Si vince con la disciplina mantenuta per centinaia di giocate ordinarie. Il bankroll management è il telaio invisibile su cui la disciplina si appoggia. Senza, anche il miglior metodo crolla nel medio termine. Con, anche un metodo discreto produce risultati che si compongono nel tempo. Non è la parte affascinante del rugby betting. È quella che decide se sarai ancora a giocare tra cinque anni o no.
Per la maggior parte delle giocate, tra 1% e 2% del bankroll attuale calcolato al momento della giocata. Su giocate con lettura forte e quote equilibrate si può arrivare al 2,5%, mai oltre. Sotto l’1% il rendimento atteso si appiattisce. Sopra il 2,5% la varianza prende il sopravvento e bankroll medi vengono erosi anche con metodi profittevoli. Non aumentare gli stake per recuperare e non cambiare metodo nel mezzo della serie. Mantenere lo stake percentuale identico, ridurre selettivamente il volume giocando meno partite ma le selezioni preferite, prendere pause di 3-5 giorni se il bankroll scende del 15% dal picco. Le serie negative sono statisticamente normali anche con metodi vincenti. Stake percentuale, senza dubbio. Lo stake fisso aumenta automaticamente l’esposizione durante le serie negative (la cifra fissa diventa percentualmente maggiore di un bankroll ridotto) e la riduce durante le serie positive. E esattamente l’opposto di quello che una gestione matematica corretta richiederebbe. La differenza in un anno vale 15-25% del rendimento finale.Quale percentuale del bankroll va destinata a ogni singola giocata di rugby?
Cosa fare durante una serie di sei o sette perdite consecutive?
Stake fisso o stake percentuale, quale conviene?
Preparato dagli editori di «Sito Scommesse Rugby».